terça-feira, 25 de abril de 2023

A INDÚSTRIA DA ÁGUA ENGARRAFADA ESTÁ MASCARANDO A CRISE GLOBAL DA ÁGUA .

A indústria da água engarrafada está mascarando a crise global da água

As empresas de água engarrafada exploram as águas superficiais e os aquíferos, compram água a um custo muito baixo e vendem-na por 150 a 1.000 vezes mais do que a mesma unidade de água encanada.

Zeineb Bouhlel
Pesquisadora Associada, Instituto de Água, Meio Ambiente e Saúde (UNU-INWEH), Universidade das Nações Unidas

Vladimir Smakhtin
Ex-Diretor do Instituto de Água, Meio Ambiente e Saúde (UNU-INWEH), Universidade das Nações Unidas

A água engarrafada é uma das bebidas mais populares do mundo e sua indústria está aproveitando ao máximo. Desde o milênio, o mundo avançou significativamente em direção à meta de água segura para todos. Em 2020, 74% da humanidade teve acesso à água potável . Isso é 10% a mais do que há duas décadas. Mas isso ainda deixa dois bilhões de pessoas sem acesso à água potável .

Enquanto isso, as empresas de água engarrafada exploram a água de superfície e os aquíferos – normalmente a um custo muito baixo – e vendem por 150 a 1.000 vezes mais do que a mesma unidade de água encanada municipal. 

O preço é muitas vezes justificado pela oferta do produto como uma alternativa absolutamente segura à água da torneira. Mas a água engarrafada não está imune a todas as contaminações, considerando que raramente enfrenta os rigorosos regulamentos ambientais e de saúde pública que a água da torneira de utilidade pública enfrenta .

Em nosso estudo publicado recentemente , que estudou 109 países, concluiu-se que a indústria de água engarrafada, altamente lucrativa e em rápido crescimento, está mascarando o fracasso dos sistemas públicos de fornecer água potável confiável para todos.

A indústria pode prejudicar o progresso de projetos de água potável, principalmente em países de baixa e média renda, desviando os esforços de desenvolvimento e redirecionando a atenção para uma opção menos confiável e menos acessível.

A indústria de água engarrafada pode atrapalhar os ODS

A crescente indústria de água engarrafada também afeta os Objetivos de Desenvolvimento Sustentável (ODS) da ONU de várias maneiras.
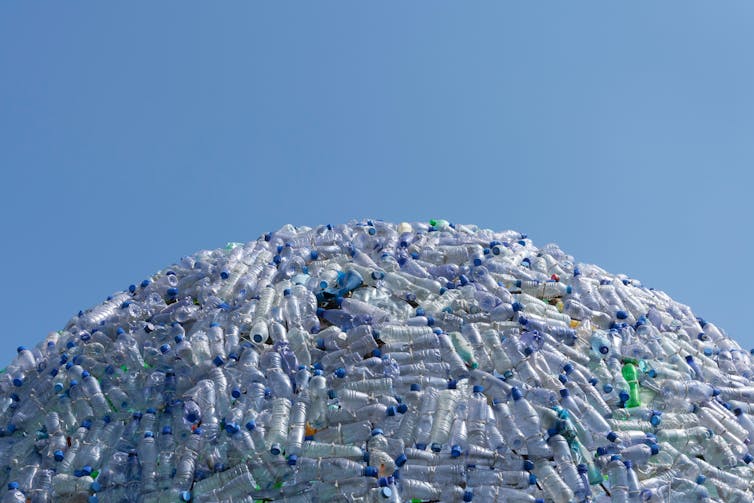
Uma pilha de resíduos de garrafas de plástico.
O aumento das vendas globais de água engarrafada está contribuindo para a poluição plástica na terra e nos oceanos. (Shutterstock)


O último relatório da UN University revelou que as vendas anuais do mercado global de água engarrafada devem dobrar para US$ 500 bilhões em todo o mundo nesta década. Isso pode aumentar o estresse em áreas com escassez de água, ao mesmo tempo em que contribui para a poluição plástica na terra e nos oceanos.

Crescendo mais rápido do que qualquer outro na categoria de alimentos em todo o mundo , o mercado de água engarrafada é maior no Sul Global, com as regiões da Ásia-Pacífico, África e América Latina e Caribe respondendo por 60% de todas as vendas.

Mas nenhuma região está no caminho certo para alcançar o acesso universal a serviços de água potável, que é uma das metas do ODS 2030 . Na verdade, o maior impacto da indústria parece ser seu potencial para obstruir o progresso das metas das nações de fornecer aos seus residentes acesso equitativo à água potável a preços acessíveis.

Impacto em nações vulneráveis

No Norte Global, a água engarrafada costuma ser considerada mais saudável e saborosa do que a água da torneira. É, portanto, mais um bem de luxo do que uma necessidade. Enquanto isso, no Sul Global, é a falta ou ausência de abastecimento público confiável de água e infraestrutura de gerenciamento de água que impulsiona os mercados de água engarrafada.

Portanto, em muitos países de baixa e média renda, particularmente na Ásia-Pacífico, o aumento do consumo de água engarrafada pode ser visto como um indicador substituto de décadas de falha dos governos em cumprir os compromissos de sistemas públicos de água seguros.
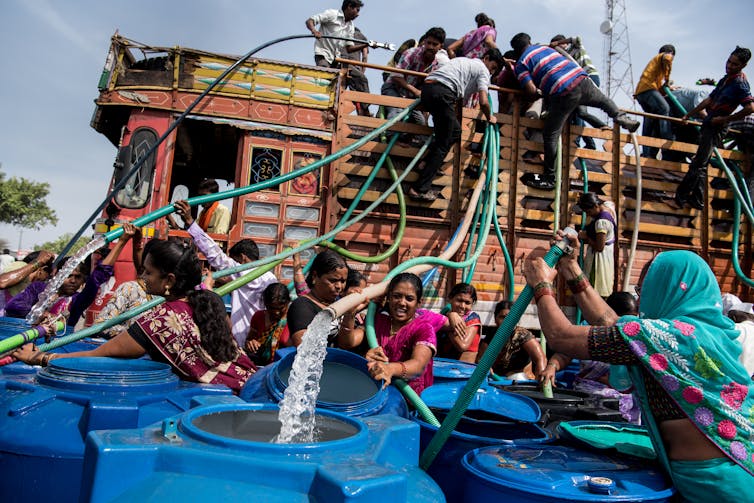
Um grupo de pessoas enche seus tambores com água de um caminhão que transporta água municipal.
O aumento do consumo de água engarrafada em alguns países pode ser visto como um indicador substituto de décadas de falha dos governos em cumprir os compromissos de sistemas públicos de água seguros. (Shutterstock)


Isso aumenta ainda mais a disparidade global entre os bilhões de pessoas que não têm acesso a serviços de água confiáveis ​​e as outras que desfrutam da água como um luxo.

Em 2016, o financiamento anual necessário para alcançar um abastecimento seguro de água potável em todo o mundo foi estimado em US$ 114 bilhões , o que equivale a menos da metade dos atuais cerca de US$ 270 bilhões em vendas anuais globais de água engarrafada.

Regulamentando a indústria de água engarrafada

No ano passado, a Organização Mundial da Saúde estimou que a atual taxa de progresso precisa quadruplicar para atingir a meta dos ODS 2030 . Mas este é um desafio colossal considerando as prioridades financeiras conflitantes e a atitude de negócios como sempre prevalecente no setor de água.

À medida que o mercado de água engarrafada cresce, é mais importante do que nunca fortalecer a legislação que regula o setor e seus padrões de qualidade da água. Tal legislação pode impactar o controle de qualidade da água engarrafada, exploração de águas subterrâneas, uso da terra, gerenciamento de resíduos plásticos, emissões de carbono, finanças e obrigações de transparência, para citar alguns.

Nosso relatório argumenta que, com o progresso global em direção a essa meta até agora distante, a expansão do mercado de água engarrafada funciona essencialmente contra o progresso, ou pelo menos o retarda, afetando negativamente os investimentos e a infraestrutura pública de água a longo prazo.

Algumas iniciativas de alto nível, como uma aliança de Investidores Globais para o Desenvolvimento Sustentável , visam aumentar o financiamento para os ODS, incluindo os relacionados à água.

Tais iniciativas oferecem ao setor de água engarrafada uma oportunidade de se tornar um ator ativo nesse processo e ajudam a acelerar o progresso rumo ao abastecimento confiável de água, particularmente no Sul Global.


Henrique Cortez *, tradução e edição.


* Este artigo foi publicado originalmente no site The Conversation e republicado aqui sob uma licença Creative Commons. Leia aqui a versão original em inglês: https://theconversation.com/how-the-bottled-water-industry-is-masking-the-global-water-crisis-201756


[ Se você gostou desse artigo, deixe um comentário. Além disso, compartilhe esse post em suas redes sociais, assim você ajuda a socializar a informação socioambiental ]


in EcoDebate, ISSN 2446-9394

ANÁLISE DOS IMPACTOS DA INDÚSTRIA GLOBAL DE ÁGUA ENGARRAFADA.

indústria global de água engarrafada


Análise dos impactos da indústria global de água engarrafada

https://inweh.unu.edu/wp-content/uploads/2023/03/UNU_BottledWater_Report_F.pdf
Bouhlel, Z., Köpke, J., Mina, M., and Smakhtin, V., 2023. Global Bottled Water Industry: A Review of Impacts and Trends United Nations, University Institute for Water, Environment and Health, Hamilton, Canada.

O relatório examina fatos e percepções sobre a água engarrafada no contexto global. Ele analisa a geografia, estrutura, tendências e impulsionadores do mercado global de água engarrafada.

Ele examina o conhecimento existente sobre a qualidade da água engarrafada, seus impactos nos recursos hídricos e seu papel na poluição plástica. Ele levanta a questão da contribuição da indústria de água engarrafada para a meta de desenvolvimento sustentável de acesso universal à água potável segura.

UNU-INWEH Reports

A análise considerou apenas os tipos de água engarrafada que têm pouca ou nenhuma diferença de sabor em relação à água da torneira fornecida pelo abastecimento municipal regular de água. É demonstrado que a água engarrafada é amplamente consumida no Norte e no Sul globais, embora os preços possam ser muito mais altos do que os da água da torneira.

As vendas globais atuais de água engarrafada são estimadas em quase US$ 270 bilhões e 350 bilhões de litros. O relatório mapeia e classifica os 50 principais países do mundo em vendas totais e per capita de água engarrafada, tanto em dólares quanto em litros.

A região da Ásia-Pacífico constitui cerca de metade do mercado global de água engarrafada e os países do Sul Global, juntos, cerca de 60%. Os EUA, a China e a Indonésia juntos representam metade do mercado global. A Alemanha é o maior mercado da Europa, o México na região LAC e a África do Sul na África. Cingapura e Austrália se destacam como líderes, tanto em receita anual quanto em volume de água engarrafada vendida per capita, sendo os indicadores per capita dos EUA e China muito menores.

O relatório indica que os impulsionadores do mercado de água engarrafada diferem significativamente entre o Norte Global e o Sul Global. No primeiro caso, a água engarrafada é muitas vezes percebida como um produto mais saudável e saboroso do que a água da torneira e é mais um bem de luxo do que uma necessidade.

No Sul Global, as vendas de água são estimuladas principalmente pela falta ou ausência de um abastecimento público confiável de água. Com base em cerca de 60 estudos de caso de mais de 40 países de todas as regiões do mundo, o relatório ilustra que houve inúmeros casos de contaminação inorgânica, orgânica e microbiológica de centenas de marcas de água engarrafada de todos os tipos de água engarrafada e que tal contaminação muitas vezes excedeu os padrões locais ou globais.

Isso representa uma forte evidência contra a percepção enganosa de que a água engarrafada é uma fonte de água potável inquestionavelmente segura e argumenta que o fornecimento de um abastecimento seguro e confiável de água potável em qualquer país não pode ser alcançado às custas de uma fonte de água em detrimento de outra.

A crescente produção de água engarrafada pode contribuir para o esgotamento dos recursos hídricos subterrâneos em áreas de aquisição de água engarrafada, embora estudos de caso que ilustrem isso sejam raros. No entanto, mesmo que essas retiradas sejam pequenas em termos absolutos globalmente ou em comparação com grandes consumidores de água, como a agricultura irrigada, os impactos locais nos recursos hídricos podem ser significativos.

A falta de dados disponíveis sobre os volumes de água extraídos pela indústria de água engarrafada deve-se em grande parte à falta de transparência e de um fundamento legal que teria forçado as empresas de engarrafamento a divulgar publicamente os volumes de água extraídos e avaliar as consequências ambientais de suas atividades. O Sul Global, onde a água potável nem sempre está disponível, representa potenciais mercados futuros para a água engarrafada.

A falta de políticas nacionais para a gestão da água pode promover retiradas descontroladas de águas subterrâneas para aquisição de água engarrafada com pouca ou nenhuma contribuição para um abastecimento sustentável de água potável a longo prazo .

O relatório reúne informações dispersas sobre a poluição plástica associada à água engarrafada, apontando que o mundo gera atualmente cerca de 600 bilhões de garrafas plásticas, totalizando aproximadamente 25 milhões de toneladas de resíduos plásticos, que não são reciclados, mas são descartados em aterros sanitários ou como lixo não regulamentado.

Embora haja sinais de crescente conscientização social sobre os impactos adversos dos plásticos no meio ambiente, ainda não parece existir uma solução inovadora que possa reduzir radicalmente os impactos ambientais dos plásticos. Portanto, a poluição plástica provavelmente continuará nos próximos anos.

O relatório argumenta que, embora o progresso em direção ao acesso universal à água potável para todos esteja significativamente fora do caminho, a expansão dos mercados de água engarrafada retarda esse progresso, desviando a atenção e os recursos do desenvolvimento acelerado dos sistemas públicos de abastecimento de água.

As estimativas sugerem que menos da metade do que o mundo paga por água engarrafada anualmente seria suficiente para garantir o acesso à água potável para centenas de milhões de pessoas sem ela – por anos. Existem iniciativas recentes de alto nível que visam aumentar o financiamento para os Objetivos de Desenvolvimento Sustentável, incluindo os relacionados à água.

Essas iniciativas são uma oportunidade para o setor de água engarrafada se tornar um ator ativo nesse processo e ajudar a acelerar o progresso em direção ao abastecimento sustentável de água, principalmente no Sul Global.


Henrique Cortez *, tradução e edição.


[ Se você gostou desse artigo, deixe um comentário. Além disso, compartilhe esse post em suas redes sociais, assim você ajuda a socializar a informação socioambiental ]


in EcoDebate, ISSN 2446-9394

OLIGOPÓLIOS NA ALIMENTAÇÃO MUNDIAL E A PANDEMIA DA FOME.

 Alimentos ultraprocessados

Foto: Thayne Tuason, cc by-sa 4.0, via_Wikimedia Commons/EBC

Oligopólios na alimentação mundial e a pandemia de fome

As grandes empresas aproveitaram ao máximo as crises sanitárias, ambientais e climáticas dos últimos anos para reforçar seu controle sobre cada elo da cadeia alimentar industrial

IHU

Há 25 anos, dez empresas concentravam o mercado de sementes. Atualmente, esse número caiu para apenas quatro corporações (Bayer, Syngenta, BASF e Corteva). É uma das conclusões da pesquisa Barões da alimentação, do Grupo ETC, que revela o crescimento da concentração nos diversos ramos produtivos e comerciais do agronegócio.

O estudo descreve a rede empresarial em setores-chave, analisa o impacto das “soluções verdes” e da digitalização e a forma como enquanto os alimentos são tratados como mercadorias e não como um direito, os oligopólios são fortalecidos.

A reportagem é publicada pela agência de notícias Tierra Viva, 04-04-2023. A tradução é do Cepat.

O estudo examina as corporações que lideram e controlam onze setores agroalimentares: sementes, produtos agroquímicos, genética para a pecuária, fertilizantes sintéticos, máquinas agrícolas, produtos farmacêuticos para animais, comercialização de matérias-primas, processadores, indústria de carnes, varejo de alimentos e plataforma de entrega de alimentos. As classificações são baseadas nos números de vendas de 2020.

O Grupo ETC indica que há uma concentração extrema nos mercados globais de produtos agroquímicos, sementes comerciais, máquinas agrícolas, produtos farmacêuticos animais e genética para a pecuária.

As seis maiores produtoras de agrotóxicos (Syngenta, Bayer, BASF, Corteva, UPL e FMC) controlam 78% do mercado mundial desse item. O Grupo Syngenta sozinho representa um quarto da oferta. Em relação às sementes, Bayer (com 23%) e Corteva (17%) concentram 40% da produção.

Quatro companhias monopolizam 44% do mercado de máquinas agrícolas: Deere, Kubota, CNH e AGCO. A primeira delas controla 18% do mercado. Em relação aos produtos farmacêuticos animais, seis companhias (Zoetis, Merck, Boehringer Ingelheim Animal Health, Elanco + Bayer Animal Health, IDEXX Laboratórios e Ceva Santé Animale) representam 72% da oferta mundial, com a Zoetis liderando com 20%.

O relatório, que tem como subtítulo Lucro com a crise, digitalização e o novo poder corporativo, explica que existem três tendências críticas multissetoriais que aumentam a capacidade dos Barões da Alimentação em manter o controle sobre a cadeia alimentar industrial. A primeira delas é a digitalização da agricultura e dos alimentos em toda a cadeia. A segunda é o crescente poder dos barões asiáticos da alimentação (especialmente chineses). A terceira é a integração horizontal, incluída a crescente participação das empresas de gestão de ativos nos setores de alimentação e agricultura, que cria uma aparência de concorrência, mas diminui a concorrência real.

O Grupo ETC afirma que as grandes empresas aproveitaram ao máximo as crises sanitárias, ambientais e climáticas dos últimos anos para reforçar seu controle sobre cada elo da cadeia alimentar industrial. As corporações exploram os trabalhadores, envenenam o solo e a água, diminuem a biodiversidade e impedem a justiça climática e perpetuam um sistema alimentar estruturado sobre a injustiça racial e econômica. Além disso, abusam de sua força para eliminar os rivais, aumentar os preços, sequestrar a agenda de pesquisa e desenvolvimento, monopolizar tecnologias (mesmo as defeituosas e ineficazes) e maximizar os lucros.

“É o momento de denunciar os Barões da Alimentação pelo que são. Encontrar suas fragilidades estruturais e tomar medidas estratégicas de colaboração para enfrentá-las”, convoca o Grupo ETC. E recorda: quem alimenta a maioria da população são as famílias camponesas, produtores e produtoras que fornecem alimentos para 70% da população mundial usando menos de 30% da terra, água e recursos agrícolas do mundo.

Quanto às propostas, defendem a necessidade de apoiar a soberania alimentar, eliminar o financiamento público e de outras instituições à cadeia alimentar industrial; recuperar a participação, governança e soberania da tecnologia e estabelecer ações antimonopólio e tratados de concorrência.

Digitalização e “soluções verdes”

A pesquisa revela que todos os setores da cadeia alimentar industrial estão em processo de se tornarem empresas digitais. Ao mesmo tempo, as grandes empresas de tecnologia estão se envolvendo estreitamente com a produção industrial de alimentos. Os dados extraídos por meio de tecnologias digitais são em si uma mercadoria: a cadeia industrial de alimentos se baseia na coleta de dados em massa para cultivar, processar, comercializar, rastrear, vender e transportar seus produtos.

Nos fatos, isso implica a imposição da agricultura digital, implementando drones de fumigação, jardineiras robóticas impulsionadas pela inteligência artificial (IA) e operações automatizadas de alimentação animal, equipadas com reconhecimento facial para o gado.

Gigantes agrícolas como Bayer, Deere & Company, Corteva, Syngenta e Nutrien estão reestruturando todo o seu negócio em torno das plataformas de dados em massa. A plataforma digital FieldView da Bayer, por exemplo, extrai 87 bilhões de pontos de dados de 72 milhões de hectares de terras agrícolas, em 23 países, e os canaliza para os servidores na nuvem da Microsoft e da Amazon.

Ao mesmo tempo, as plataformas de supermercados online e aplicativos de entrega de alimentos (como DoorDash, Zomato e Deliveroo) aumentaram, durante os confinamentos pandêmicos, e estão se tornando um novo “último elo” da cadeia alimentar industrial.

O Grupo ETC destaca que após décadas destruindo a saúde do solo e poluindo a atmosfera e as vias fluviais, os fabricantes de fertilizantes agora arquitetam formas de monetizar a crise climática e demonstrar suas contribuições para soluções “limpas e verdes”. Isso significa se concentrar em novos tipos de supostos fertilizantes, como a semeadura orgânica, os produtos baseados em micróbios, a agricultura digital e os métodos alternativos de produção de amônia (por exemplo, amônia “verde” e “azul”, para a fabricação de fertilizantes nitrogenados).

A agricultura digital propõe ferramentas baseadas em aplicativos virtuais que podem proporcionar “recomendações” de dosagem de fertilizantes supostamente precisas e específicas para determinado campo (ou mesmo específicas da planta) que buscam reduzir o desperdício geral e “proteger o meio ambiente”.

“Assim como as ameaças representadas pelos gigantes genéticos e empresas do agrotóxicos, em décadas anteriores, eram evidentes para os movimentos populares, agora, é óbvio que os gigantes de dados em massa, de tecnologia e de biotecnologia estão exercendo cada vez mais um importante domínio transversal sobre os sistemas alimentares”, compara o estudo.

Pandemia da fome, lucros milionários e falsa concorrência

As condições impostas pela pandemia de Covid–19 aumentaram a fome e a insegurança alimentar, com quase 12% da população mundial (928 milhões de pessoas) em situação de insegurança alimentar grave. Mas, por sua vez, uma análise de 100 corporações estadunidenses se deparou com um aumento médio nos lucros de 49%, nos últimos dois anos.

As condições da mudança climática, a extrema volatilidade e a assombrosa desigualdade econômica se tornaram características definidoras dos mercados mundiais de alimentos e agricultura atuais, com impactos assimétricos: mesmo quando a insegurança alimentar mundial, os preços dos alimentos e a fome dispararam, as grandes empresas de alimentos e agroindustriais registraram lucros recordes.

A crise sanitária desmascarou brutalmente a extrema vulnerabilidade de um sistema alimentar hiperindustrializado e altamente centralizado, que explora trabalhadores e trabalhadoras e depende de cadeias de abastecimento globais “de último minuto”, obscuras e suscetíveis à corrupção. “Algumas das maiores empresas do mundo estão usando a paralisação da cadeia de abastecimento e a inflação, induzidas pela pandemia, como desculpa para aumentar os preços, aproveitando abertamente as circunstâncias para lucrar com a crise”, detalha o relatório.

Por outro lado, nas últimas décadas, houve um aumento em massa da concentração de terras e a especulação com capital de risco em ativos alimentares e agrícolas em todo o mundo. Esta última tendência exemplifica a “financeirização” da cadeia alimentar industrial. No final de 2020, a indústria de capital privado administrava mais de 7,5 trilhões de dólares em capital, com uma influência cada vez maior sobre o poder corporativo na alimentação e agricultura.

Soma-se a essa diversificação a “participação acionária horizontal”, que é a prática de possuir ativos em diversas corporações que aparentemente são concorrentes. Dessa maneira, a competição no livre mercado se torna ilusória. “Há evidências cada vez maiores de que a participação acionária horizontal em mercados concentrados promove práticas anticompetitivas que passam despercebidas pelos reguladores antimonopólio”, aponta o Grupo ETC.

Mudanças na geopolítica do extrativismo agropecuário

Em décadas passadas, a agricultura industrial estava dominada por corporações com sede na América do Norte e na Europa e se concentrava em satisfazer a demanda do mercado nessas regiões. No entanto, atualmente, os atores corporativos no sul global (especialmente China, Brasil e Índia) estão reordenando a cadeia alimentar industrial, ao mesmo tempo em que adotam o mesmo modelo extrativista de suas contrapartes do norte. O ritmo e a escala do sistema agroalimentar hiperindustrializador da China não têm precedentes.

As empresas chinesas da alimentação estão atendendo a seus colossais mercados nacionais e mercados globais: O Grupo Syngenta, de propriedade estatal chinesa, é precisamente a maior empresa mundial de insumos agroquímicos (sementes, agrotóxicos, fertilizantes); e a recém-consolidada Cofco da China é a segunda (depois da Cargill) maior comercializadora de produtos agrícolas do mundo.

O estudo diz que, com a ajuda de filantrocapitalistas como a Fundação Bill& Melinda Gates, os gigantes do agronegócio estão agora se expandindo para a agricultura camponesa no sul global, de mercados rurais a megacidades.

Apesar destas mudanças, quem domina a cadeia alimentar industrial continua sendo as empresas do norte. Portanto, argumenta o Grupo ETC: “Os governos do sul global deveriam participar ativamente na criação de um instrumento multilateral para proteger os sistemas alimentares locais, em vez das normas comerciais da Organização Mundial do Comércio, que funcionam na direção oposta”.


(EcoDebate) publicado pela IHU On-line, parceira editorial da revista eletrônica EcoDebate na socialização da informação.

[IHU On-line é publicada pelo Instituto Humanitas Unisinos – IHU, da Universidade do Vale do Rio dos Sinos Unisinos, em São Leopoldo, RS.]